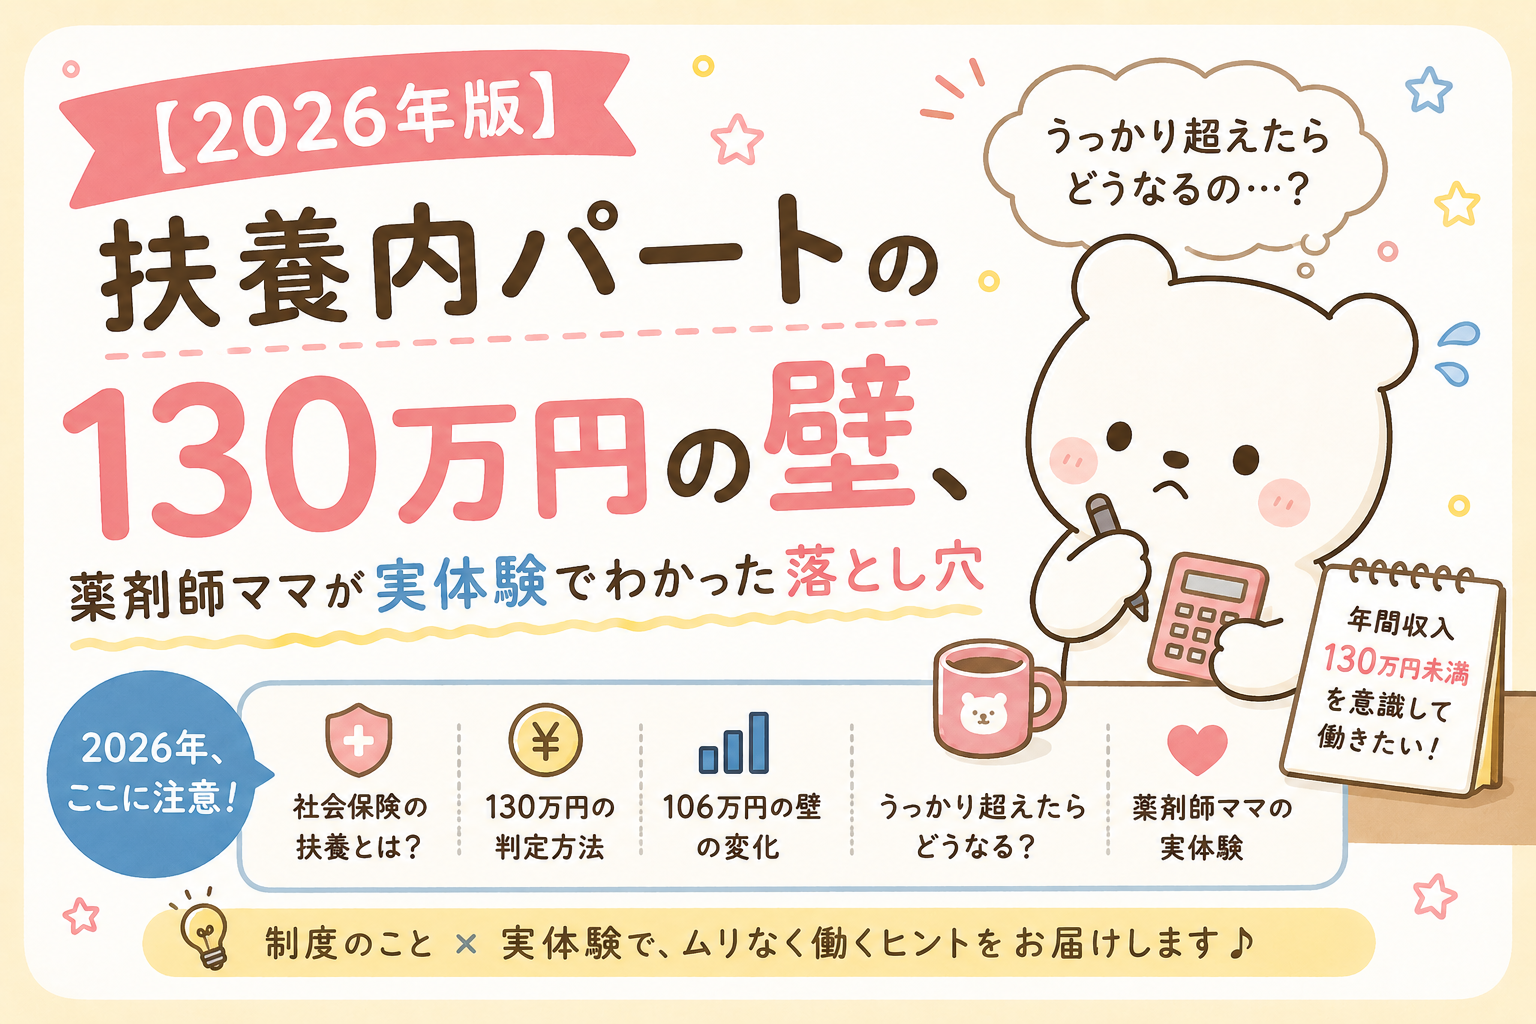
「扶養内で働く」と一言で言っても、実際に働き始めてみると、103万円、106万円、130万円と、似たような数字の「壁」がいくつも出てきて混乱しませんか?私自身、パートを始めた頃は「結局どれを守ればいいの?」と、ネットで調べれば調べるほど頭がこんがらがった経験があります。
さらにややこしいのは、これらの壁が税金の話と社会保険の話が混在していることです。しかも2025年から2026年にかけて制度がかなり大きく動いていて、「去年聞いた話がもう古い」ということが本当に起きています。実際、この記事を書くにあたって最新情報を確認したら、私が数年前に覚えた「103万円」という数字自体、もう過去のものになっていました。
私は現在、薬剤師として調剤薬局でパート勤務をしながら、夫の扶養の範囲内で働くことを選んでいます。時給が中途半端に高いため、労働時間を絞っても壁を意識せざるを得ない、というちょっと厄介な立場でもあります。この記事では、そんな私自身の実体験をベースに、「壁」の正体と、我が家がどう向き合っているかを整理してみたいと思います。
壁の種類を整理:103万→123万→136万・106万・130万、結局何が違う?
「年収の壁」と言っても、実は性質の違う壁が混在しています。混乱しやすいので、まず整理します。
| 壁 | 関係する税・保険 | 超えるとどうなるか | 対象 |
|---|---|---|---|
| 123万円(2025年分)→136万円(2026年分) | 所得税(配偶者控除・扶養控除) | 配偶者控除の満額適用ラインを超え、配偶者特別控除に移行 | 全員共通 |
| 106万円 | 社会保険(厚生年金・健康保険) | 勤務先の規模等の条件を満たすと、自分で社会保険に加入義務 | 従業員数など一定条件を満たす企業のみ |
| 130万円 | 社会保険(国民健康保険・国民年金) | 配偶者の扶養から外れ、自分で国民健康保険・国民年金に加入 | 原則として全員(106万円の条件に該当しない場合) |
かつては「103万円の壁」と呼ばれていたラインですが、令和7年度税制改正で123万円に、さらに令和8年度税制改正大綱(2025年12月26日閣議決定)で2026年分は136万円まで引き上げられました。ちなみに「本人に所得税がかかり始めるライン」自体も178万円まで拡大されています(2026年分から適用ですが、毎月の給与への反映は2027年1月以降で、2026年中は年末調整で精算される形になるようです)。
私自身、この壁を最初はごちゃ混ぜに理解していて、「結局自分に関係あるのはどれ?」と混乱した経験があります。私の場合は勤務先の規模的に106万円の壁は対象外で、意識すべきは130万円の壁一本、というのが実情です。
130万円を超えるとどうなるか:判定方法と見落としがちな落とし穴
130万円の壁は、実際に1年間の収入を集計してから判定されるわけではなく、「今後の見込み年収」が基準になります。判定方法は勤務先や健保組合によって差がありますが、私の場合、今年から「雇用契約書に基づいて判定する」方式に変わりました。それまでは、夫の年末調整のタイミングで、私の年収見込みを申告するという形で扶養の確認が行われていました。
実はこれ、私の職場だけの話ではありませんでした。調べてみると、2025年10月付の厚生労働省の通達により、2026年4月から全国的に「労働契約書(労働条件通知書)に記載された賃金から見込まれる年間収入」で判定する方式に統一されることが決まっていたのです。つまり、私が体験した職場の変化は、まさにこの制度改正そのものだったわけです。
この新しい判定方法には、地味にありがたいポイントがあります。契約書に残業の記載がなければ、繁忙期などで一時的に収入が増えても、それだけですぐ扶養から外れるわけではない、という点です。以前は「実績ベース」で見られることが多く、たまたま忙しい月が続いただけで扶養判定に影響しないか不安になることもありましたが、今後はその不安が多少和らぎそうです。(ただし、掛け持ちで働いている場合は、すべての勤務先で労働条件が契約書に明記されていないと、この新ルールの恩恵を受けられず、従来どおりの実績判定に戻ってしまう点には注意が必要なようです。)
ここで起きるのが、扶養から外れることで国民健康保険・国民年金に自分で加入する必要が生じ、手取りが一時的に減る「働き損」の逆転現象です。目安として保険料は年間20〜30万円程度かかることが多く、この負担増を給与の増加分がすぐにはカバーしきれないケースがあります。
見落としがちな落とし穴:交通費も130万円に含まれる
意外と知られていないのが、通勤の交通費も130万円の判定に含まれるという点です。給与の額面だけで計算していると、交通費分だけ想定より早く壁を超えてしまうことがあります。
実際、以前の同僚で私と似たような働き方をしていた人が、この交通費の存在を見落としていたために年収が想定を超え、扶養を外れることになったケースがありました。「基本給だけ見ていれば大丈夫」と思っていると足元をすくわれるポイントなので、意識しておく価値があります。
私の場合の注意点(給与収入がある人向け)
現在は夫の扶養内で、週2〜3日・1日4時間程度のペースで調剤薬局のパート勤務をしています。今の職場は規模が小さめで、社会保険に加入するには週30時間以上の勤務が条件。そのため、年収130万円のラインを意識して働くのが前提になっています。
ここで悩ましいのが、時給が中途半端に高いと、労働時間を減らしても130万円に届いてしまうという点です。「もう少し余裕を持って働きたい」と思っても、時間を増やすとすぐ壁が見えてくる感覚があります。
なお、106万円の壁については、2026年10月に月8.8万円という賃金要件そのものが撤廃される予定になっています。撤廃後は「週20時間以上勤務していれば年収に関係なく社会保険加入」という扱いに変わるようなので、週20時間未満で働いている方は、このタイミングで改めて自分の勤務時間を確認しておくと安心かもしれません。私の職場は従業員規模的にそもそも対象外ですが、パート先の規模によっては関係してくる方もいると思います。
どのラインを目指すべきか:わが家が検討して、結局今の形に落ち着いた理由
「130万円の壁」を巡っては、いくつかの選択肢が考えられます。
- 130万円未満に抑えて扶養内で働き続ける
- 週20時間以上勤務し、106万円ラインで自分の社会保険に加入する
- 130万円を大きく超える働き方に切り替え、扶養を外れる
私自身、「扶養に入ること自体が今後できなくなる方向に進んでいる」という話を耳にし、週20時間勤務で社会保険に加入できる職場への転職を検討した時期がありました。実際、社会保険の適用拡大は段階的に進んでいて、企業規模の要件も2027年、2029年、2032年、2035年と徐々に緩和されていく予定なので、この流れ自体は今後も続いていきそうです。
ただ、実際に転職活動を考えてみると、二の足を踏むポイントがありました。今の職場は長年勤めていることもあり、勤務時間の融通や休みの取りやすさなど、働きやすさの面で恵まれています。転職してゼロから同じような働きやすさの職場に巡り合える保証はどこにもありません。「制度上有利かもしれない」という理由だけで、今の働きやすさを手放すリスクは取りたくない、というのが正直な結論でした。
将来的に制度がさらに変わり、扶養そのものが成立しなくなるタイミングが来れば、そのときは改めて考え直す必要があります。ただ、今のところは「今の環境の働きやすさ」を優先し、130万円の枠内で調整しながら働く、という選択をしています。
わが家の場合はこう考えた
正直、「週30時間働いて社会保険に入れたら」という気持ちがゼロではありません。ただ冷静に比べると、国民健康保険・国民年金より、厚生年金・健康保険(社会保険)の方が手厚いのは事実です。厚生年金は将来もらえる年金額が増えますし、健康保険も傷病手当金など保障が厚くなります。
とはいえ我が家の場合、夫の会社の社会保険の付帯サービスが充実しているという事情があります。入院時の差額ベッド代負担など、家族の扶養に入っていることで受けられる恩恵が意外と大きく、トータルで見ると「夫の扶養に収まっている方が都合がいい」というのが今の結論です。
世の中的には「年収の壁」を撤廃していく流れ(社会保険適用拡大や、税制上の壁の引き上げ)が確実に進んでいますが、時給が中途半端に高いパートの立場だと、この流れにうまく乗り切れていない感覚があります。時間を減らせば収入は減るけど社会保険には届かない、時間を増やせば130万円は超えるけど社会保険加入の週30時間には届かない。そんな「中途半端ゾーン」にいる、というのが正直なところです。
まとめ:壁は「制度の知識」より「自分の働きやすさ」で決めていい
ここまで壁の違いと、我が家がどう向き合ってきたかをお話ししてきました。
制度の話をたどっていくと、「どのラインが一番お得か」という損得勘定に偏りがちです。でも実際に働いてみて感じるのは、壁を超えるかどうかより、自分がどう働けば無理なく続けられるかの方がずっと大事だということです。
制度上有利だからと自分に合わない働き方を選んで辛くなってしまうと、日々のストレスが積み重なり、結果的に家族にも余裕がなくなってしまいます。自分も家族も笑顔で過ごせることが、何より優先したいポイントです。
「壁」の知識は、無理なく働くための判断材料のひとつ。制度は今後もまだ変わっていく可能性がありますが、この記事が、同じように悩んでいる方の参考に少しでもなれば嬉しいです。
※本記事の制度・金額に関する記載は2026年8月時点の情報に基づいています。年収の壁に関する制度は今後も変更される可能性があるため、最新情報は厚生労働省や勤務先、健保組合等でご確認ください。
コメント